
Если вы понимаете, что не можете оплатить займ вовремя, не стоит скрываться, менять номер телефона или оформлять новый микрозаем без плана возврата. Практичнее сразу уточнить сумму задолженности, связаться с МФО и попробовать согласовать доступный вариант погашения.
Что будет, если не оплатить микрозайм вовремя или не платить месяц
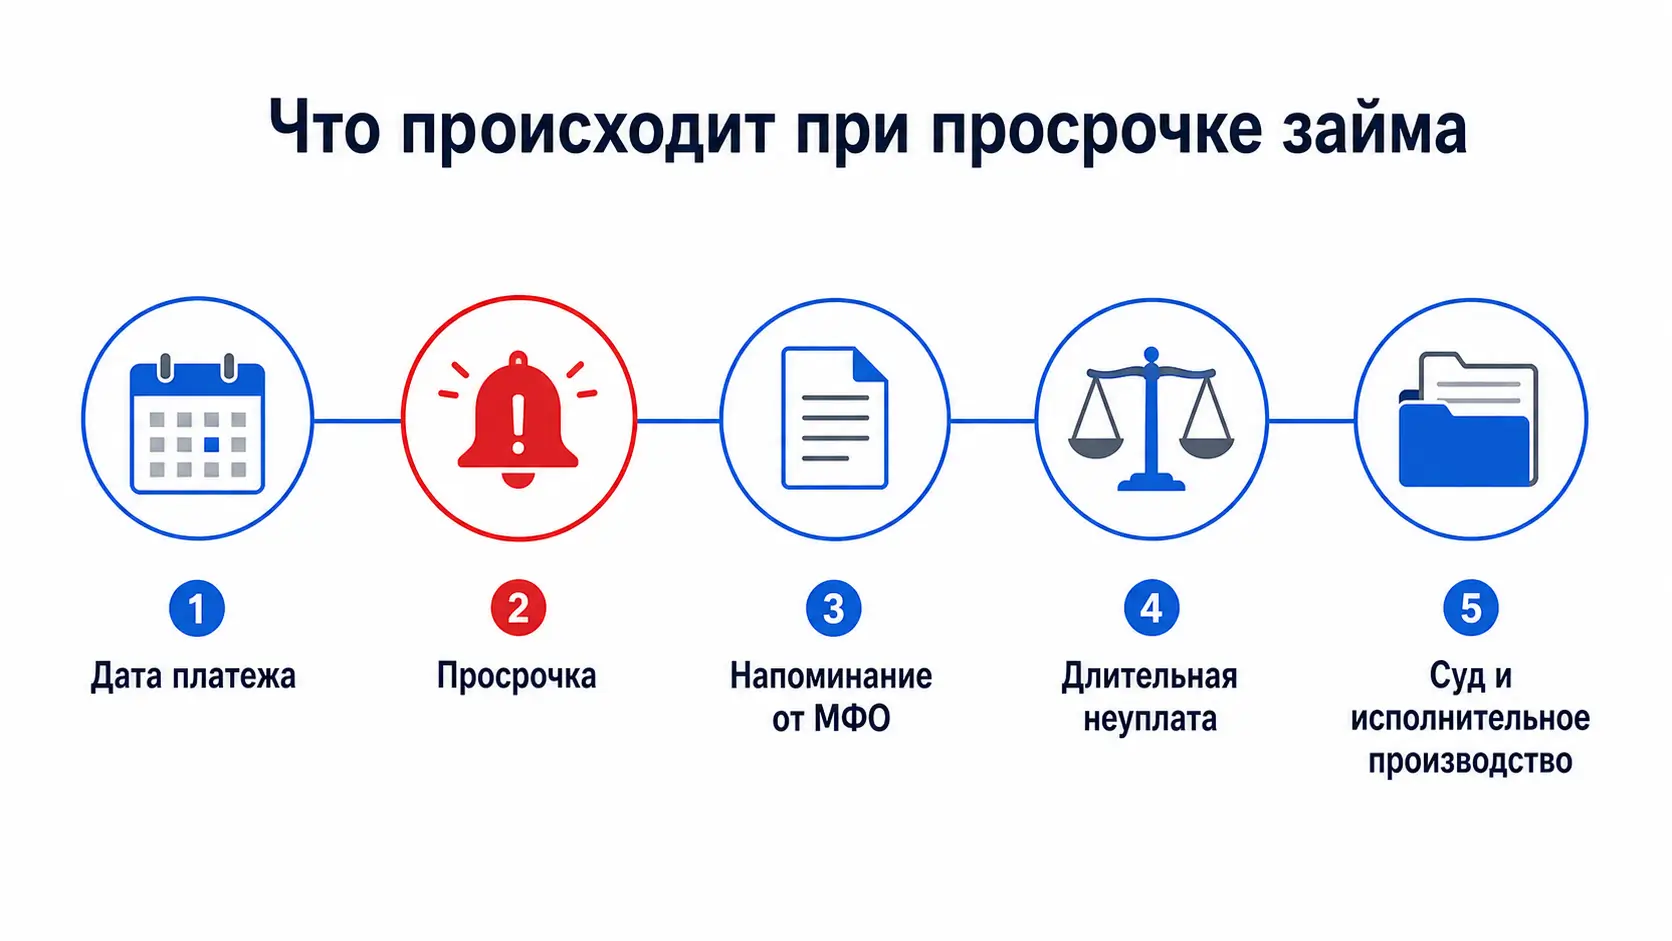
Просрочка начинается сразу после даты платежа, указанной в договоре. Безопасного периода, в течение которого можно не платить микрозайм вообще и не столкнуться с последствиями, нет.
| Срок просрочки | Что может происходить |
|---|---|
| Первые дни | МФО напоминает об оплате через личный кабинет, СМС, e-mail или звонки. Могут начисляться платежи, предусмотренные договором. |
| Несколько недель или месяц | Просрочка может отразиться на кредитной истории, а МФО может активнее требовать вернуть займ, предложить продление либо другой вариант урегулирования. |
| Долгая просрочка | Долг могут передать на взыскание, продать другому кредитору или взыскать через суд. |
| После суда | При наличии исполнительного документа к взысканию могут подключиться судебные приставы. |
Если вы не оплатили микрозайм вовремя, лучше не ждать, пока сумма станет неподъёмной. Даже при просрочке в несколько дней стоит зайти в личный кабинет, проверить сумму и дату следующего платежа, а затем обратиться в МФО через официальный канал связи.
Точно сказать, через сколько дней конкретная МФО передаст долг коллекторам или подаст в суд, нельзя. Это зависит от условий договора, суммы, истории платежей и внутренней политики компании. Поэтому ответ на вопрос, сколько можно не платить микрозайм, всегда один: чем раньше начать решать проблему, тем меньше риск дополнительных расходов и судебного взыскания.
Чем грозит неуплата займа в МФО
Если не платить займ, последствия обычно развиваются постепенно: сначала МФО напоминает о платеже и начисляет предусмотренные договором суммы, а при длительной просрочке может перейти к взысканию. Ниже разберём, как может измениться долг и какие действия вправе предпринять кредитор.
Долг может увеличиться
Если не отдавать микрозайм, сумма к оплате может вырасти. В неё могут входить основной долг, проценты за пользование деньгами, а также пени или штрафы при просрочке — в пределах условий договора и законодательных ограничений.
Не ориентируйтесь только на цифру из СМС. Запросите у МФО расчёт задолженности на конкретную дату и проверьте:
- сколько вы получили по договору;
- какие платежи уже внесли;
- сколько начислено процентов;
- есть ли пени, штрафы или платные услуги;
- правильно ли указаны реквизиты для оплаты.
Может испортиться кредитная история
Просрочка по микрозайму может попасть в кредитную историю. В дальнейшем это способно осложнить получение кредита, ипотеки, кредитной карты, рассрочки или нового займа.
Если взял микрозайм и не отдал его вовремя, не стоит рассчитывать, что небольшая сумма останется незаметной для банков и других кредиторов. Даже одна просрочка может повлиять на оценку платёжной дисциплины, особенно если она затянулась.
МФО может передать долг коллекторам
Если заемщик долго не возвращает микрозайм, кредитор может заниматься взысканием сам, привлечь коллекторское агентство или уступить право требования другому лицу. Это не означает, что любой звонящий имеет право требовать деньги.
Перед оплатой уточните:
- название МФО или коллекторской организации;
- на каком основании с вами связались;
- кому сейчас принадлежит долг;
- как получить расчёт задолженности;
- на какие официальные реквизиты можно перечислить деньги.
Не переводите средства на карту физлица, по номеру телефона или по реквизитам из сомнительного сообщения. Не сообщайте звонящим коды из СМС, данные банковской карты, пароль от личного кабинета или Госуслуг.
МФО может обратиться в суд
Если договориться не удалось, МФО либо новый кредитор может подать заявление в суд. Нередко требования о взыскании рассматриваются в приказном порядке: суд выносит судебный приказ, после чего его направляют должнику.
Судебные документы нельзя игнорировать. Если вы не согласны с долгом, его размером или начислениями, важно проверить дату получения приказа и своевременно направить возражения. На обжалование судебного приказа обычно отводится 10 календарных дней с момента получения его копии.
Отмена судебного приказа не списывает микрозайм автоматически. Кредитор может обратиться в суд уже с иском, где спор будет рассматриваться подробнее. Если требования будут удовлетворены, взыскатель может получить исполнительный документ и передать его приставам.
Что будет после суда
После суда и возбуждения исполнительного производства приставы могут применять предусмотренные законом меры взыскания: искать счета и официальные доходы должника, направлять требования банкам и работодателю, взыскивать деньги в установленном порядке. Это не происходит автоматически в день первой просрочки — для принудительного взыскания нужна установленная процедура и исполнительный документ.
Если получили уведомление от пристава, проверьте сведения через официальные сервисы и изучите документы: кто является взыскателем, по какому делу возник долг и какая сумма указана. Не оплачивайте задолженность по ссылкам из непроверенных сообщений.
Могут ли посадить, если не платить микрозайм
Сама по себе неуплата по законно оформленному займу обычно не является уголовным преступлением. Если человек взял микрозайм, но не может его вернуть из-за потери дохода, болезни или других финансовых трудностей, вопрос обычно решается в гражданско-правовом порядке: через переговоры, суд и при необходимости исполнительное производство.
Уголовно-правовые риски могут обсуждаться при других обстоятельствах — например, если при оформлении займа использовали чужие документы, ложные сведения или изначально действовали с признаками обмана. Но угроза «посадить за долг» во время телефонного разговора ещё не означает, что уголовное дело существует.
Поэтому, если звонящий представляется сотрудником МФО, полиции или коллектором и требует срочно оплатить займ «чтобы не посадили», не поддавайтесь давлению. Попросите официальные документы, проверьте организацию и при угрозах сохраните запись разговора или скриншоты сообщений.
Что делать, если не можешь оплатить микрозайм
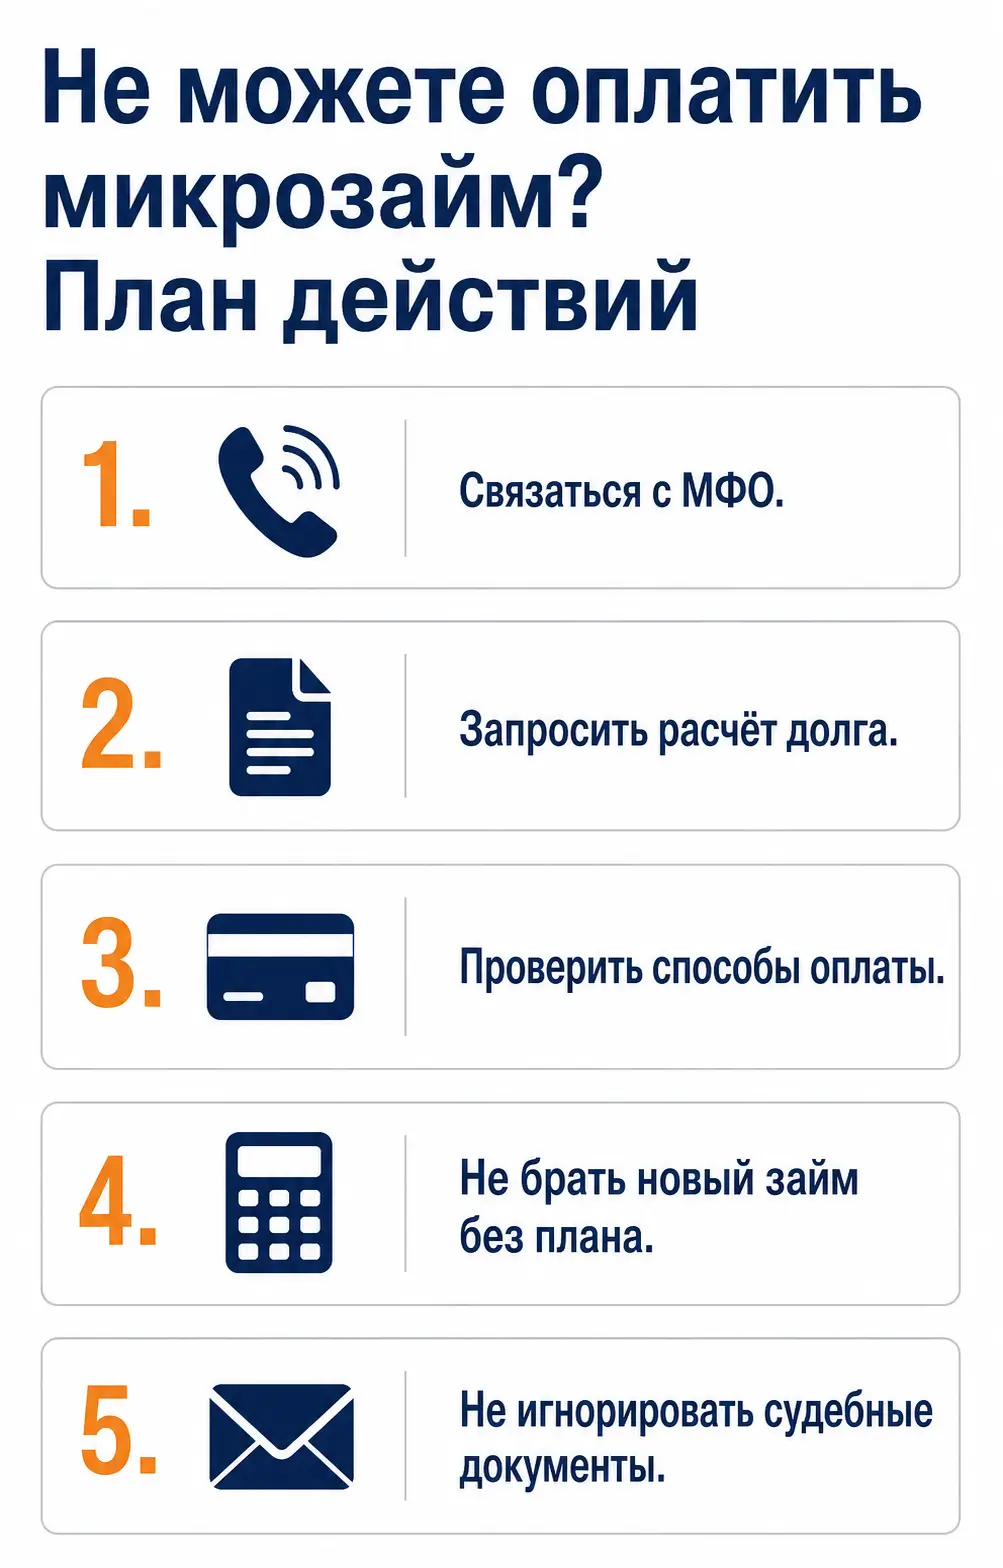
Если вы взяли займы и понимаете, что платить по графику не получается, действуйте последовательно. Главная задача — не ждать, пока ситуация перейдёт в суд, а зафиксировать свою позицию и найти реалистичный вариант погашения.
- Свяжитесь с МФО. Сообщите, что временно не можете оплатить микрозайм. Узнайте, можно ли перенести дату платежа, оформить продление, рассрочку, реструктуризацию или другой вариант, который предлагает конкретная компания. Важные обращения лучше подавать через личный кабинет, форму на сайте или официальный e-mail — так останется подтверждение общения.
- Запросите точную сумму долга. Не пытайтесь угадать, сколько нужно оплатить. Попросите расчёт на конкретную дату, сравните его с договором и историей внесённых платежей. Если вы считаете, что сумма рассчитана неправильно, изложите свои вопросы письменно.
- Составьте список всех обязательств. Если микрозаймов несколько, выпишите по каждому МФО сумму, дату платежа, размер просрочки и контакты кредитора. Это поможет понять общую нагрузку и не пропустить важные документы. Приоритет — просроченные обязательства и те займы, по которым уже поступили официальные требования.
- Не закрывайте старый займ новым без расчёта. Новый микрозаем может на несколько дней снять проблему, но при отсутствии стабильного дохода часто приводит к цепочке займов. В итоге приходится возвращать деньги уже нескольким МФО, а ежемесячная нагрузка становится выше.
- Проверяйте, кто требует деньги. Если долг передали коллекторам, не отказывайтесь от общения полностью, но требуйте понятных сведений: название организации, основание взыскания, расчёт и официальные реквизиты. При незаконных угрозах, оскорблениях или разглашении информации о долге фиксируйте нарушения.
- Не игнорируйте почту и судебные документы. Письмо из суда, уведомление о судебном приказе или документы от приставов — не повод паниковать, но повод действовать быстро. Проверьте дату получения и содержание документов. При несогласии с требованием воспользуйтесь правом на возражения или обратитесь за юридической помощью.
Можно ли не платить микрозаймы без последствий
В общем случае — нет. Нельзя не платить микрозаймы без последствий только потому, что сумма кажется небольшой, займ был взят через интернет или МФО перестала звонить. Обязанность возвращать деньги сохраняется, пока долг не погашен, не урегулирован законным способом или не оспорен в установленном порядке.
Смена номера телефона, паспорта, фамилии, места работы или регистрации не отменяет договор. Не стоит искать в интернете инструкцию, как не платить микрозаем вообще: такие советы часто приводят к росту задолженности, испорченной кредитной истории и проблемам при судебном взыскании.
Другая ситуация — если вы считаете, что займ оформили мошенники, в сумму включили необоснованные услуги или МФО неправильно рассчитала долг. Тогда не просто прекращайте оплачивать: запросите договор и расчёт, направьте возражения кредитору, сохраните переписку и при необходимости обратитесь за юридической помощью.