
Главный документ, который регулирует правила взыскания долгов с граждан, — Федеральный закон № 230‑ФЗ . Он устанавливает, сколько раз в день могут звонить коллекторы, в какое время разрешены звонки, когда допустимы сообщения и что запрещено делать взыскателям.
Какие звонки бывают
Не каждый звонок от неизвестного номера означает, что звонит настоящий коллектор. Вокруг темы микрозаймов много спама и мошеннических схем, поэтому сначала нужно понять, с кем вы разговариваете.
| Вид звонка | Что это значит | Что делать |
|---|---|---|
| Звонок от МФО по просрочке | Компания напоминает о долге или предлагает урегулировать задолженность | Проверить договор, запросить расчет, обсудить погашение или реструктуризацию |
| Звонок от коллекторского агентства | МФО привлекла агентство или передала ему право требования | Попросить назвать организацию, основание взыскания и номер договора |
| Звонок по чужому долгу | Ваш номер указали как контактный, он принадлежал должнику или взыскатель ищет родственника | Сообщить, что вы не заемщик, и потребовать прекратить звонки |
| Рекламный звонок с предложением микрозайма | МФО предлагает оставить заявку или оформить заем | Отказаться от рекламы, удалить номер из базы, заблокировать спам |
| Мошеннический звонок | Злоумышленники запугивают долгом или обещают «займ на карту без оператора» | Не сообщать данные и ничего не переводить, проверить МФО через официальный реестр |
Если звонящий не может объяснить, от имени какой организации действует, не называет номер договора, просит перевести деньги на карту физлица или требует код из СМС, это серьезный признак мошенничества.
Сколько могут звонить коллекторы
Закон № 230-ФЗ ограничивает не только содержание разговора, но и количество контактов. Коллектор не может звонить должнику бесконечно, использовать десятки номеров или компенсировать пропущенные вызовы повторными звонками.
| Вид взаимодействия | Норма и ограничения |
|---|---|
| Телефонные звонки | Не более 1 раза в сутки |
| Звонки в неделю | Не более 2 раз |
| Звонки в месяц | Не более 8 раз |
| Личные встречи | Не более 1 раза в неделю |
| Сообщения в SMS, мессенджерах и голосовые сообщения | Не более 2 раз в сутки, 4 раз в неделю и 16 раз в месяц |
Ограничения применяются к звонкам по просроченному микрозайму как со стороны коллекторских агентств, так и со стороны кредитора, если он занимается возвратом долга самостоятельно. Автоматизированные звонки и роботы-обзвонщики также учитываются при подсчете взаимодействий.
В какое время могут звонить
Время звонков коллектора зависит от дня недели и определяется по местному времени должника.
| День | Когда могут звонить по закону |
|---|---|
| Будние дни | С 8:00 до 22:00 |
| Выходные и праздничные дни | С 9:00 до 20:00 |
Например, если коллектор звонит женщине-должнице в 23:10 во вторник или в 08:15 в воскресенье, это нарушение установленного времени взаимодействия. Такие вызовы нужно фиксировать в журнале звонков, сохранять записи разговоров и прикладывать к жалобе.
Что коллекторы могут делать
При наличии реальной просрочки коллектор или МФО может:
- Звонить должнику в пределах установленных лимитов
- Направлять SMS и сообщения в мессенджерах
- Отправлять письма
- Предлагать добровольно погасить задолженность
- Обсуждать варианты реструктуризации
- Обращаться в суд для взыскания долга
- Передавать информацию представителю должника, если полномочия подтверждены
Коллектор обязан представиться, сообщить название организации, от имени кого действует и по какому обязательству обращается. Должник вправе запросить подтверждающие документы, расчет задолженности и сведения о передаче права требования.
Что запрещено коллекторам
Даже если микрозайм действительно не погашен, взыскатели не могут добиваться оплаты любыми способами. Закон запрещает давление, угрозы и распространение личной информации.
Коллекторам нельзя:
- Звонить чаще лимитов по 230-ФЗ
- Беспокоить ночью, рано утром или в запрещенное время в выходные
- Угрожать физической расправой, порчей имущества или «визитом силовой группы»
- Оскорблять, унижать, грубо разговаривать или психологически давить
- Выдавать себя за приставов, сотрудников полиции, суда или прокуратуры
- Говорить, что имущество арестуют без судебного решения
- Требовать немедленно перевести деньги на карту физического лица
- Скрывать наименование МФО или коллекторского агентства
- Сообщать о долге работодателю, соседям, друзьям и другим посторонним людям
- Публиковать данные должника в интернете, социальных сетях, подъезде или рабочих чатах
- Требовать от родственников оплатить чужой микрозайм
- Звонить с угрозами родным, детям или пожилым членам семьи
- Получать доступ к телефону, банковскому приложению, «Госуслугам» или просить код из СМС
Важно: коллектор не может самостоятельно заблокировать карту, списать деньги с зарплаты, изъять автомобиль или описать имущество. Эти действия относятся к исполнительному производству и могут совершаться только судебными приставами при наличии законных оснований.
МФО угрожает звонками родственникам
Одна из самых частых жалоб — звонки родственникам должника. МФО или коллектор может пытаться искать заемщика через родителей, детей, супругов, коллег или соседей. Но родство не делает человека обязанным платить чужой долг.
Если родственник не выступал поручителем или созаемщиком, он не обязан:
- Погашать микрозайм другого человека
- Сообщать место работы и адрес должника
- Передавать номера телефонов, паспортные данные и сведения о доходах
- Слушать сообщения о сумме долга
- Участвовать в переговорах с коллекторами
Сведения о долге не должны разглашаться третьим лицам. Взаимодействие с близкими, родственниками, соседями и работодателем возможно только при соблюдении специальных условий, включая согласия, предусмотренные законом.
Что сказать при звонке по чужому долгу
«Я не являюсь заемщиком, поручителем или созаемщиком. Согласия на общение по долгу третьего лица не давал(а). Требую прекратить звонки, удалить этот номер из базы и не передавать мне сведения о задолженности».
Не нужно спорить, оправдываться, рассказывать о должнике или обещать передать информацию. После разговора зафиксируйте номер, дату, время и содержание звонка.
Как прекратить звонки коллекторов
Полностью остановить законное взыскание одной блокировкой номера нельзя. Если долг реальный, МФО или агентство вправе использовать законные способы взыскания, включая обращение в суд. Но прекратить незаконные звонки, давление и контакты вне установленных правил можно.
Если долг ваш
-
Проверьте, действительно ли микрозайм оформлен на вас.
Запросите договор, дату выдачи денег, сумму основного долга, проценты, штрафы и реквизиты для оплаты. -
Установите, кто звонит.
Уточните наименование МФО или агентства, ФИО сотрудника, номер договора и основание взыскания. -
Не платите по устным реквизитам.
Проверяйте реквизиты через официальный сайт МФО, личный кабинет либо письменный ответ кредитора. -
Попробуйте договориться о реструктуризации.
Некоторые МФО готовы изменить график, уменьшить размер регулярного платежа, предоставить отсрочку или зафиксировать сумму долга. -
Зафиксируйте нарушения.
Если коллектор звонит чаще разрешенного, ночью, с угрозами или сообщает о долге другим людям, собирайте доказательства для жалобы.
Если долг не ваш
- Не признавайте долг и не оплачивайте его «для спокойствия»
- Запросите копию договора микрозайма, расчет задолженности и сведения о заемщике в допустимой законом части
- Направьте в МФО письменное заявление об ошибочном использовании номера или о возможном мошенническом займе
- Потребуйте исключить ваш номер из базы взыскания и прекратить взаимодействие
- Если микрозайм оформлен мошенниками на ваше имя, обратитесь в полицию и оспорьте запись в кредитной истории
Можно ли не отвечать коллекторам
Да, можно не отвечать на звонки. Закон не обязывает должника брать трубку или разговаривать с каждым сотрудником взыскания.
Но нужно учитывать последствия игнорирования:
| Ситуация | Что будет, если игнорировать |
|---|---|
| Один рекламный или спам-звонок | Можно заблокировать номер и подать жалобу при повторении |
| Звонки по чужому долгу | Лучше один раз заявить, что вы не заемщик, затем направить письменное требование |
| Реальный долг по микрозайму | Долг продолжит существовать, могут начисляться предусмотренные договором суммы, МФО может обратиться в суд |
| Повестка, судебный приказ или письмо из суда | Игнорировать рискованно: можно пропустить срок на подачу возражений или защиту своей позиции |
| Угрозы и вымогательство | Не вступать в конфликт, сохранять доказательства и обращаться в полицию |
Игнорирование звонка не означает согласие с долгом. Однако если вы знаете о судебном споре, важно отслеживать официальную корреспонденцию, личный кабинет на «Госуслугах» и сведения о судебных делах.
Блокировка звонков, спама и SMS
Блокировка — удобная вспомогательная мера, особенно если поступает спам, мошеннические звонки или вызовы с разных неизвестных номеров. Но она не заменяет жалобу, претензию и юридическую защиту.
Можно использовать:
- Встроенную блокировку номера на смартфоне
- Определитель нежелательных звонков
- Антиспам-сервис мобильного оператора
- Приложения для фильтрации вызовов и SMS
- Функцию «Не беспокоить» для неизвестных номеров
- Голосовую почту или автоответчик
- Переадресацию на автоответчик, если это доступно по тарифу оператора
Сервисы антиспам-защиты оператора и определители номера могут помечать подозрительные вызовы, но не гарантируют блокировку каждого звонка. Новый номер или номер с подменой может появиться в базе не сразу. Поэтому при систематическом нарушении лучше не только нажимать «заблокировать», но и подавать жалобу.
Куда жаловаться на коллекторов
Для каждого типа нарушения предусмотрен свой адресат.
| Нарушение | Кому жаловаться |
|---|---|
| Частые звонки, звонки ночью, превышение лимитов, давление на родственников | ФССП России |
| Нарушения со стороны МФО, проблемы с расчетом долга, незаконная работа финансовой организации | Банк России |
| Незаконное использование персональных данных, нежелательная реклама и спам | Роскомнадзор, ФАС России |
| Угрозы, шантаж, вымогательство, порча имущества, преследование | Полиция |
| Бездействие при рассмотрении обращения, систематические нарушения | Прокуратура |
| Спор о договоре, долге, компенсации морального вреда | Суд |
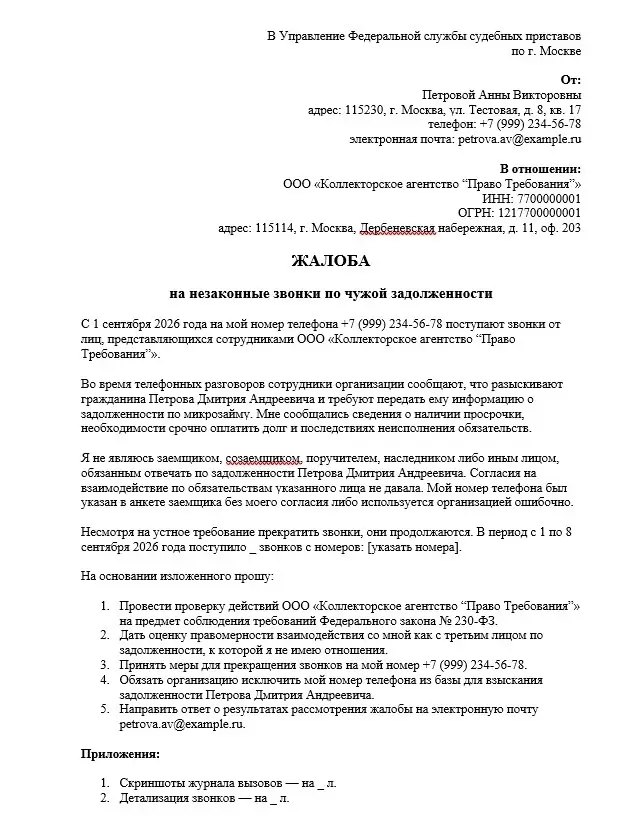
Подать жалобу на звонки коллекторов можно через сервис на «Госуслугах»: обращение направляется в Федеральную службу судебных приставов. К заявлению стоит приложить детализацию вызовов, записи разговоров, скриншоты SMS и переписки, а также копии претензий в МФО или коллекторское агентство.
Что указать в жалобе
- ФИО и контактные данные заявителя
- Номер телефона, на который поступают звонки
- Название МФО или коллекторской компании
- Номера, с которых звонили
- Дату и точное время каждого контакта
- Сколько звонков поступило за сутки, неделю и месяц
- Содержание угроз, оскорблений или других нарушений
- Информацию о звонках третьим лицам
- Список приложенных доказательств
- Требование провести проверку и принять меры
Отказ от взаимодействия
В ряде случаев должник может ограничить непосредственное общение с кредитором или коллекторским агентством. Закон предусматривает возможность направить заявление об отказе от взаимодействия, а также вести общение через представителя-адвоката.
Такой отказ не списывает микрозайм, не отменяет проценты и не запрещает МФО обратиться в суд. Его цель — ограничить звонки, сообщения и личные встречи при соблюдении условий, установленных законом. Возможность отказа зависит от срока просрочки, статуса взыскателя и конкретных обстоятельств задолженности.
Вывод
Коллекторы имеют право напоминать о подтвержденном долге по микрозайму, но не могут донимать человека круглосуточно, угрожать ему или переносить ответственность на родных. Закон № 230-ФЗ ограничивает количество звонков, время общения и способы взаимодействия с должником.
Если звонки законны, лучше проверить документы и попытаться урегулировать долг: оплатить, оформить реструктуризацию или оспорить расчет. Если коллектор достает звонками, превышает нормы, общается с третьими лицами, использует угрозы или скрывает сведения о себе, фиксируйте нарушения, подавайте жалобу в ФССП и при необходимости обращайтесь в полицию.